Contratos, aditivos, planilhas, renegociações, avalistas, citações em datas diferentes. Tudo misturado. E a primeira reação quase sempre é a mesma: procurar juros abusivos na planilha.
Aula online e gratuita • Ao vivo • Sem gravação
O banco citou a empresa. Esqueceu do sócio.
Na execução bancária, a cobrança pode travar antes de qualquer discussão sobre juros: pelo prazo que já correu contra o avalista, ou pela prova que o banco não juntou.
Quase todo advogado que recebe uma execução de banco abre primeiro a planilha de juros. Nesta aula eu mostro as duas verificações que vêm antes, com prazo, prova e jurisprudência.
🗓️ Quarta, 30/09🕗 20h💻 Online e ao vivo📘 Manual + 3 minutas para quem estiver ao vivo
Gratuito. O link de acesso chega no seu WhatsApp.
Antes de continuar, responda com sinceridade
Já chegou no seu escritório uma execução de banco com centenas de páginas e um cliente perguntando: “Doutor, ainda dá para fazer alguma coisa?”
Ou já alegou excesso de execução sem memória de cálculo e viu o pedido ser rejeitado de plano?
Depois de uma dessas, a conclusão costuma ser: “contra banco não tem defesa, só resta negociar.”
Mas repare numa coisa. Talvez aquela execução já não pudesse ser cobrada de um dos devedores, e ninguém contou o prazo antes dos embargos. Talvez os documentos que o banco juntou não provem o valor cobrado, por mais que pareçam suficientes.
Um exemplo: a cédula de crédito bancário prescreve em três anos, e muita gente ainda conta cinco. Esse é só o primeiro ponto que quase ninguém confere.
Existem duas perguntas antes de qualquer cálculo
O banco ainda pode cobrar? E provou o que está cobrando?
A maior parte das defesas começa pelo quanto: capitalização, comissão de permanência, anatocismo. Só que o quanto vem depois do se.
A primeira pergunta nasce de uma escolha do próprio banco. Ao emitir uma cédula em vez de um contrato comum, ele levou a cobrança para a lei cambial, onde o prazo é curto e a interrupção só vale contra quem foi citado. Citar a empresa não segura o prazo do sócio avalista.
A segunda nasce do Tema 576 do STJ, que muita gente conhece pela metade. Lido inteiro, ele exige do banco um demonstrativo que muitas vezes não está completo nos autos.
O que você vai entender nesta aula
- Qual é o prazo da cédula de crédito bancário, de onde ele sai e a partir de quando você começa a contar.
- Por que a citação da empresa não interrompe a prescrição contra o sócio avalista, e como mostrar isso nos autos.
- O que o Tema 576 do STJ exige para a cédula continuar valendo como título executivo.
- O que fazer quando o banco junta só uma confissão de dívida e uma planilha, sem os contratos e extratos anteriores.
- Por que a prescrição pode ser levantada em exceção de pré-executividade mesmo depois do prazo dos embargos.
- Um checklist de quatro perguntas para aplicar na próxima execução bancária que chegar ao seu escritório, já na segunda-feira.
Essa não é uma aula de juros abusivos.
Aqui você não vai aprender a calcular capitalização ou comissão de permanência. Isso tem hora, e a hora é depois.
Numa execução de centenas de páginas, segurança não vem de saber todas as leis de cor. Vem de saber onde olhar primeiro. É isso que a gente treina nesta aula.
Antes da aula, separe dois documentos: a petição inicial da execução que você está acompanhando (ou a última que recebeu) e, se tiver em mãos, a cédula ou o contrato juntado pelo banco. A gente lê os dois juntos durante a transmissão. E se o seu caso tiver alguma particularidade, traga a dúvida: no fim da aula eu respondo ao vivo.
📄 Aula 5 da série Hora do Advogado
Quarta, 30/09, às 20h. O link chega no seu WhatsApp.
Exclusivo para quem estiver na transmissão
Você sai da aula com as peças na mão
📘 Manual de Blindagem da Execução Bancária
A prescrição trienal da cédula, a regra da interrupção personalíssima, o Tema 576 do STJ comentado e o checklist das quatro perguntas.
📄 Três minutas em documento editável
- Exceção de pré-executividade por prescrição trienal: é só adaptar ao seu caso.
- Petição de exibição da cadeia documental: para construir nos autos o silêncio do banco.
- Petição de nulidade por falta de liquidez: para usar quando esse silêncio já estiver nos autos.
O link sai durante a aula. Quem não estiver na transmissão não recebe depois.
Essa aula é para o advogado que…
- Recebe execução bancária de vez em quando e sente que precisa começar do zero a cada caso.
- Atende pessoa física, pequena empresa ou sócio avalista executado por banco.
- Já alegou excesso de execução e viu o pedido rejeitado de plano, sem entender direito por quê.
- Tem uma execução em andamento e acha que, passado o prazo dos embargos, não sobrou nada a fazer.
- Quer levar ao cliente uma tese técnica, com jurisprudência organizada, e não mais um modelo genérico de embargos.
Não é para quem procura curso de cálculo financeiro, nem para quem quer só baixar as minutas sem entender quando usar cada uma. Aqui a conversa é sobre prazo, prova e ordem de ataque.
Faça como eles
Advogados que já estão acompanhando a Hora do Advogado
O que dizem os colegas que assistem às aulas do Dr. Cláudio
← Arraste para ver mais depoimentos →
Gratuito. Ao vivo na quarta, 30/09, às 20h.
Quem sou eu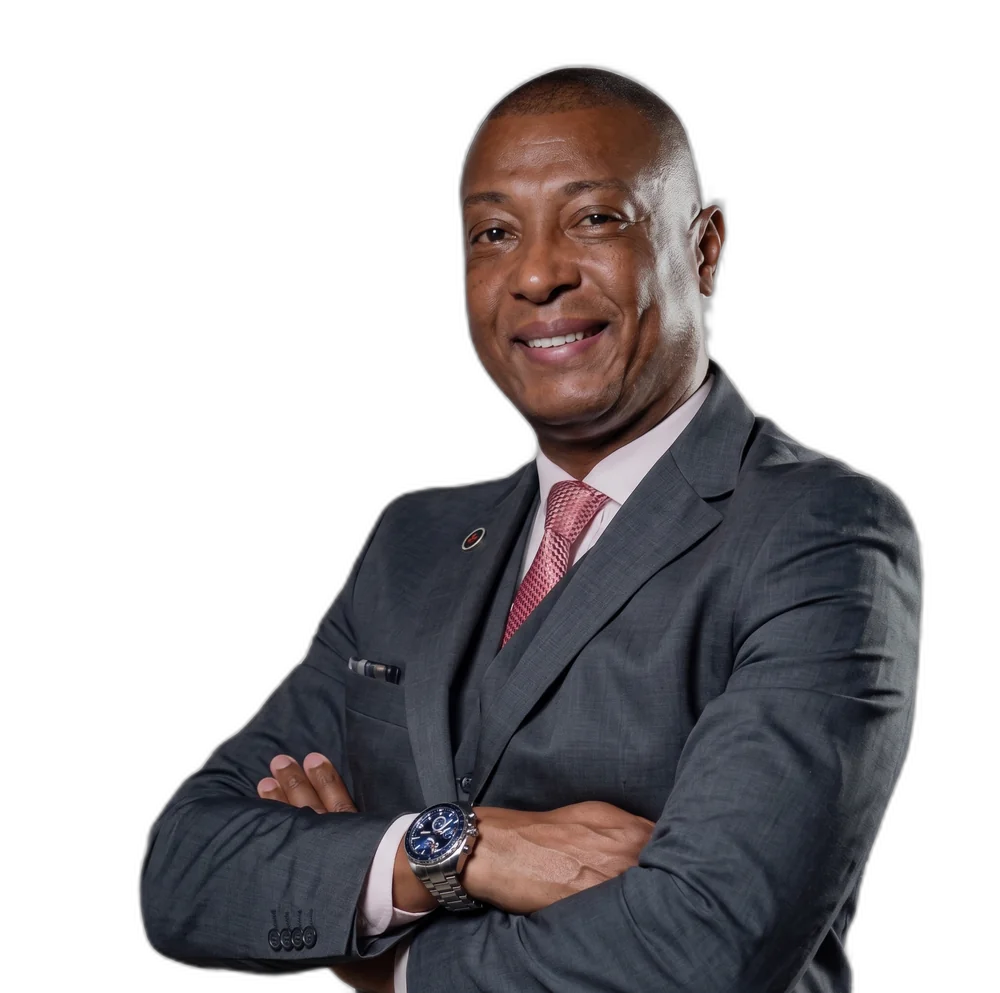
Dr. Cláudio de Jesus
Conselheiro OAB · +30 anos de advocacia ininterruptos
Advogo há mais de 30 anos em casos de alta complexidade e há mais de 25 anos formo advogados e advogadas.
Nesse tempo, vi muito advogado bom perder uma execução inteira por não ter conferido o básico: se o banco ainda podia cobrar e se provou o que cobrava.
Direito material você estuda. Processo você domina, ou perde. E numa execução bancária, dominar processo começa no prazo e na prova, bem antes dos juros.
Já advoguei dos dois lados, inclusive para bancos. Sei como uma execução bancária é montada e onde ela costuma falhar. Nesta aula, eu vou te mostrar como eu leio uma execução depois de trinta anos de advocacia.
30 anos de advocaciaConselheiro OAB+25 anos formando advogadosJá advogou para bancos
Reserve sua vaga e aprenda com quem forma advogados há mais de 25 anos.
Talvez seu cliente não deva mais nada ao banco. Ou deva, mas não o que está na planilha.
São duas perguntas diferentes, e a ordem em que você faz as duas decide o caso.
Quem começa pelos juros discute o quanto antes do se, e entrega ao banco a execução mais fácil de vencer.
E tese que não foi construída nos autos não trava cobrança nenhuma, por melhor que seja.
Negociar com o banco pode até ser o fim da história. Mas só depois de você conferir o que vem antes.
🗓️ Quarta-feira, 30/09🕗 20h💻 Online e ao vivo, sem gravação
A aula não fica gravada e as minutas só são liberadas durante a transmissão. Quarta, às 20h, com dúvidas respondidas ao vivo. Depois disso, o conteúdo não volta.
Aviso: Esta é uma aula educativa e gratuita, dirigida a advogados e advogadas. Nem toda execução bancária está prescrita, e nem toda planilha apresentada pelo banco torna o título inválido: cada caso depende da própria prova. Esta aula não constitui consultoria jurídica individual e não garante resultado, êxito ou percentual de sucesso em nenhuma execução, exceção, embargos ou processo concreto.
As informações têm caráter geral e não substituem a análise técnica de casos concretos. A aplicação de precedentes e dispositivos legais depende das circunstâncias específicas de cada processo e da legislação vigente.
Não há promessa de resultado financeiro ou processual.